
作者:Prathik Desai;来源:TokenDispatch;编译:Shaw,金色财经
上周我提出一个观点:跨境汇款赛道不会出现一家通吃的全球巨头。稳定币可以加快资金流转速度,但单凭稳定币本身无法降低汇款成本。我曾撰文阐述,掌握牌照、独家银行合作关系以及出入金最后通道的主体,将攫取汇款技术栈迭代产生的全部价值。
拥有这类竞争壁垒的建设者,大多处在区块链的上下游两端,与链上基础设施本身关联很小。
在本文中,我将把这套逻辑再往前推进一步。结合拉美地区的若干案例,阐释该逻辑同样适用于所有货币相关业务,无论是借贷、消费、储蓄还是投资。
稳定币正在成为金融体系的通用等价物,地位如同过去数十年里的法币。仅仅提供一套通用等价物,并不能攫取大量价值。
本文将说明:利润会产生在上层业务层,由本土企业赚取;这些企业会基于当地民众的资金使用习惯,把美元类稳定币适配到本地场景中。
稳定币正在成为标准化商品
今年 6 月,包括Visa、Mastercard、Stripe 在内的 140 余家企业联合推出 OpenUSD 稳定币,并承诺合作伙伴可免费铸造稳定币、共享储备资产收益。流通规模第二大稳定币的发行方 Circle,已经将约 58% 的营收支付给分销合作方。
这一现象表明,稳定币本身正在走向商品化,留给各方攫取的利润空间已经十分有限。
那么,如果美元本身并非护城河,真正的护城河究竟是什么?
围绕本土用户习惯搭建业务
我的观点是,在持续迭代的资金流转技术栈中,本土企业想要获取价值,需要具备三项条件:第一,拥有全球巨头无法复制的触达客户的渠道;第二,产品能够解决特定市场独有的金融痛点;第三,可以针对已经流转过来的资金,叠加投资、借贷、储蓄等增值服务。
早在稳定币出现之前,巴西就已经找到了提升支付效率的解决方案。该国央行推出的即时支付系统 Pix,在截至 2026 年 9 月 30 日的 9 个月时间里,完成 672.5 亿笔交易,交易总规模约 31 万亿巴西雷亚尔,折合 6.22 万亿美元。
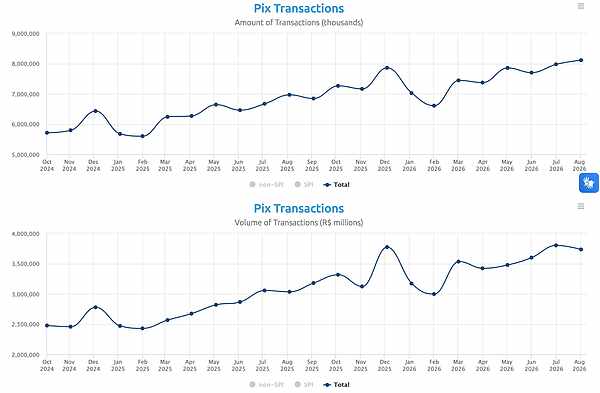
巴西本地支付已经实现即时、免费。因此稳定币对于巴西境内支付场景而言,没有额外增益。
但当地市场存在一块空白:巴西未成年人很难开立以自己名字登记的银行账户。NG.CASH 成立于 2021 年,在获得家长许可的前提下,帮助巴西 Z 世代通过 Pix 开立账户,提供可自定义的万事达预付卡以及储蓄工具。
该平台约 70% 用户年龄仍未满 18 岁,大多来自中低收入家庭。对很多家庭而言,NG.CASH 是全家开立的第一个金融账户。
NG.CASH 最初的客户几乎全部来自 YouTube、TikTok、Instagram 和 Twitch。联合创始人马里奥・奥古斯托・萨在创办这家金融服务企业前,运营着一个拥有约 2000 万订阅的《我的世界》YouTube 频道。
这让公司获得了一套很少有人能够复制的获客渠道。
NG.CASH 的另一项优势,是搭建起一套技术栈,为用户提供多元化资金使用功能。
青少年开始使用 NG.CASH 应用之后,公司持续新增各类资金服务功能。在账户与预付卡功能上线后,平台推出储蓄业务,用户资金可像银行存款一样赚取利息。随后又上线了巴西特色的consórcio(团购分期计划),用户可分期购买手机、游戏产品或摩托车;此外还有保险、固定收益投资以及加密货币交易产品。
随着用户规模增长,平台持续迭代功能。上个月,在 Blockchain Capital 领投的 1500 万美元融资完成后,NG.CASH 在巴西进一步拓展金融服务与信贷产品。
信贷产品的推出源于用户需求。NG.CASH 千万级账户中,约 30% 属于成年用户,对应至少 3000 名在职雇员。拥有正式工作的群体具备可支配收入与消费目标,推动信贷产品渗透率提升。
2025 年 3 月,巴西将薪资代扣贷款政策覆盖至所有私营部门正式雇员。最高可达薪资 35% 的还款额会直接从工资中扣除,这类贷款对放款方而言,风险远低于普通个人贷款。
2025 年,该政策下新增贷款规模暴涨 184%,达到 545 亿雷亚尔。截至 2026 年 3 月,该项目累计放款超 1170 亿雷亚尔,覆盖 2090 万份贷款合同,月均利率 3.67%。
今年,NG.CASH 推出自有薪资代扣贷款产品 Crédito CLT。公司预计明年信贷业务将贡献超过一半营收,目标在 2027 年底前放款规模达到 10 亿雷亚尔。
NG.CASH 能从各类产品中持续获取收益,核心壁垒是它手握多张全球巨头难以拿到的牌照:自 2025 年 5 月起成为合规支付机构;收购了直接放贷牌照,可用自身资产负债表发放贷款;同时已申请巴西新版加密资产牌照。每一张牌照都耗费了公司大量时间与资金,海外入局者获取牌照的成本会更高。
每流通 100 美元 USDC,Circle 在支付渠道分成后每年净收益约 1.6 美元,对应 USDC 年化净收益率 1.6%。一笔 4500 雷亚尔的薪资代扣贷款,按该项目平均利率计算,仅首月就能产生约 165 雷亚尔利息。月利率 3.67%,复利年化约 54%。坏账与资金成本会侵蚀这部分收益,但放贷业务的基础收益,仍是稳定币发行方每单位资金收益的 30 倍以上。
那么稳定币在 NG.CASH 的业务体系中处于什么位置?巴西央行行长曾表示,巴西约 90% 的加密资金流转都和稳定币相关。NG.CASH 计划上线稳定币账户。届时,美元余额将成为用户转账、存储、消费资金的另一种选择。用户在长期信任的同一款 App 内,就可以使用稳定币,搭配预付卡、储蓄、贷款等产品。
对 NG.CASH 而言,稳定币仅仅是赋能工具,帮助它向用户交叉销售各类金融服务。
借助链上工具掌握用户
在整个拉美地区,从稳定币中攫取价值的企业,都是使用链上工具,但并不自建链上基础设施。
以阿根廷为例。对阿根廷民众而言,抵御比索贬值远比获取信贷更加重要。2002 年,阿根廷政府强制将民众的美元存款兑换为比索,存款价值直接缩水约四分之三。2019 年,政府又将个人每月购汇额度限制在 200 美元。对阿根廷人来说,可以用美元储蓄,就是一条救命通道。
Lemon 是阿根廷规模最大的加密应用之一,拥有超 400 万用户,它的首款产品正是围绕这一现实痛点打造。用户可以将比索工资兑换为稳定币,再通过Visa卡完成消费;在结算环节,卡片会自动把稳定币换回比索。
Lemon 还接入后端借贷协议 Morpho,为美元余额提供理财收益;后续又推出比特币质押的比索信用卡、美国虚拟银行账户,代币化股票产品也即将上线。
这类应用用户粘性极强。一旦用户习惯产品,即便当初促使他们使用产品的外部因素消失,也很少会流失。举例来说,即便阿根廷月通胀率从 25.5% 回落至 2.1%,Lemon 的季度下载量依旧持续走高。
这套生态中,Circle 与 Tether 负责发行数字美元,Morpho 运营借贷市场,Visa提供卡网络。但真正掌握用户的,是 Lemon、NG.CASH 这类本土应用,由它们决定 App 接下来上线哪些金融功能。
拉美最大金融科技公司 Mercado Pago 也出现类似情况。针对阿根廷市场,它推出美元账户,年化收益率 1.8%,以此满足民众的美元资产配置需求。
这套体系里确实存在全球性赢家,但它们是底层通用基础设施。Morpho 借贷池的资产规模现已突破 170 亿美元。9 月,Coinbase 与 Robinhood 基于 Morpho 搭建的理财产品规模均突破 5 亿美元,Lemon 的收益产品同样运行在这套底层之上。Visa、万事达同时为 Lemon 和 NG.CASH 处理刷卡交易,两家企业也都加入 OpenUSD 联盟。基础设施正在走向共享、可互换、全球化。
但用户关系依旧是独有的护城河。Chainalysis 数据显示,拉美地区 71.2% 的加密资产余额存放在服务商平台,而非个人钱包,高于 68% 的全球平均水平。用户希望在同一个平台完成收款、持有、兑换、消费,以及使用各类金融产品。
这也解释了为什么同一套业务模式,在不同地区的效果天差地别。
2025 年 10 月,Lemon 完成 2000 万美元 B 轮融资,计划用户规模翻倍至 1000 万,并向智利、哥伦比亚、巴西、墨西哥扩张。而上个月,Lemon 告知巴西用户,将退出当地市场。进入巴西四年,该平台仅有约 15000 名用户留存资产。Lemon 表示,按照巴西新版加密监管要求申请牌照,所需投入和当地业务体量完全不匹配。
Lemon 在巴西折戟,问题并不出在产品本身:这套产品已经解决了阿根廷的现实难题。根源在于巴西本土已经十分成熟:民众使用 Pix 做支付,Nubank 提供 USDC 奖励,Mercado Pago 也支持美元资产。Lemon 的核心卖点 —— 规避本币崩盘,在巴西几乎没有吸引力,民众没有强烈动机逃离巴西雷亚尔。因此巴西用户缺乏迁移资金的理由,四年下来仅有 15000 人在 App 留存资产,用户规模不足以覆盖牌照成本。
Lemon 进军巴西时,并没有配备愿意重金投入的本土渠道与牌照,而这恰恰是支付技术栈迭代浪潮中,本土企业赖以取胜的两大护城河。
与之形成对比,Lemon 在秘鲁发展向好,已拥有超 100 万实名认证用户。这说明,这套产品只有在民众金融习惯与阿根廷相近的地区,才能实现增长。
无论是汇款业务还是储蓄业务,底层逻辑都相通。随着稳定币的发行成本持续降低,Circle 及其竞争对手,会将越来越多的储备资产收益,分给手握终端用户的平台。在巴西,就是手握各类牌照、依靠创作者触达青少年群体、提供薪资代扣贷款的 NG.CASH;在阿根廷,就是已经获得民众信任、主打美元储蓄的 Lemon。
稳定币降低了门槛,让每一个拥有手机的人都可以接触美元资产。但拿到美元之后用户如何使用,取决于当地人群的金融习惯。能够在业务落地的地区搭建起牌照、渠道这类护城河的参与者,才能攫取最大份额的价值。