
作者:Owen Chen;来源:X,@xizhe_chan
之前在Papertrade上线的 12 个小时,曾经写了一篇文章,总结了Papertrade的玩法,理解了他对散户的诸多限制,特别是:成交时间按照资金体量排队,而不是先来后到排队。
现在又看了一下上线48小时的情况,分析得到了几点结论:
-
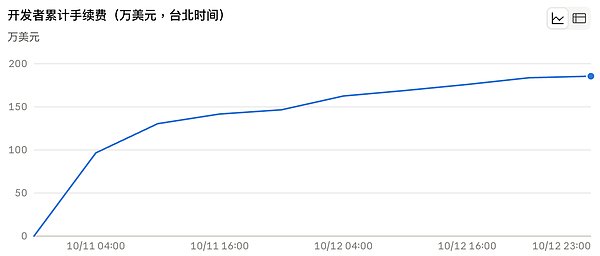
目前开发团队已获得约 180 万美元左右的手续费收入。
-
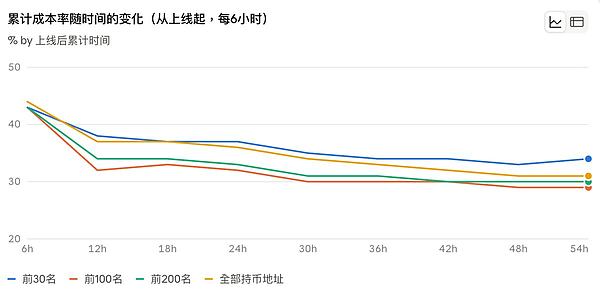
大户资金几乎全部采用双向对冲的方式获得筹码,成本率约为实际爆仓成本的 29% 到 40% 之间(整体为 33% 左右)。
-
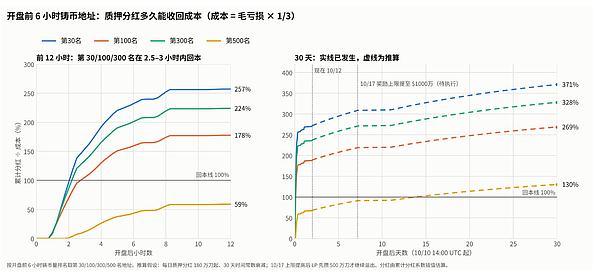
大户筹码已是负成本。从分红回本的角度:最初 6 小时进场的大资金已经在第一天迅速回本,并且盈利超过 200%,同时持有了大量的代币。
-
后进场的资金,理论上永远无法分红回本。
-
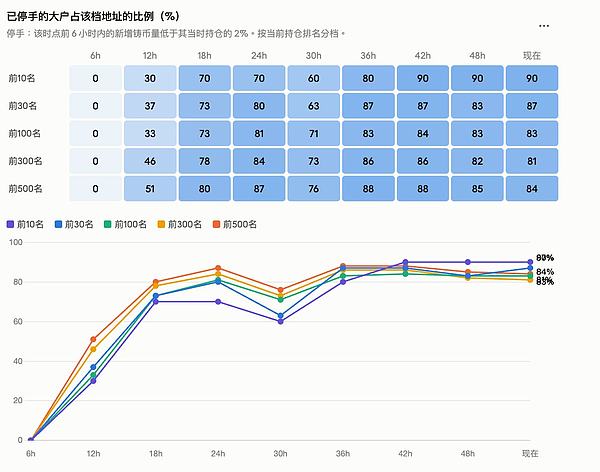
前 30 大持仓地址在最初的 18 个小时之后基本已经停止铸币,大户持仓格局已经形成,后续新增无法带来新的筹码结构改变。(目前来看,筹码集中度并未较高,至少不是 95% 以上的强控盘局面)
同时$PAPER代币价格在后续随时间推移,铸币成本会上升,但分红几乎会持续下降(资产价值取决于未来能够提供的现金流的正向收益),可以预期的是,在未来分红几乎无法带来真正的回本预期。
以下是具体的分析(附上链上分析图表)
第一,开发团队的额外收入:开发团队唯一的额外收入是手续费收入。
LP池里面 2% 的手续费中有 1% 是给创始团队,目前已为开发团队带来约 180 万美元左右的收入。
第二,双向对冲的普遍采用。最初 6 个小时、前12个小时入场的大资金低价掌握了大量筹码,并且几乎全部采取双向对冲、降低成本率的方式。
(1)双向对冲的成本率在 29% 到 40% 之间(整体33%左右)。
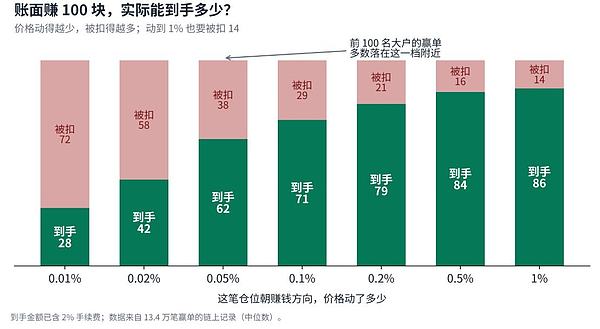
(2)双向对冲仍存在成本,主要是因为盈利部分的头寸存在“折价公式”,见下图。
第三,分红回本:在最初 6 小时内入场的大资金,可以迅速质押分红回本(假设都采用双边对冲)。目前,已经零成本甚至负成本拿到大量代币。但是后续入场的用户,理论上推测永远无法通过分红回本。
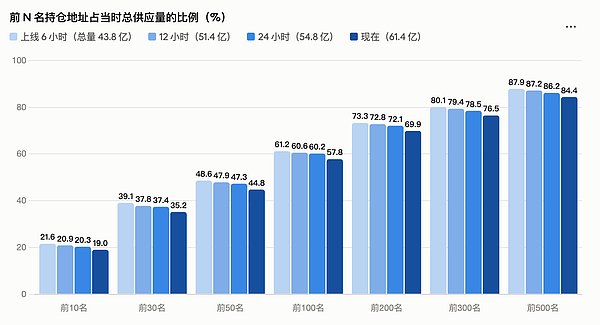
第四,多数大户已经停止铸币,并且筹码格局基本形成,新入者无法改变新的筹码结构,但目前的集中度并未较高(相比 95% 的强控盘币)
(1)前30大持仓地址,在 18 个小时之后就已经多数停止铸币。
(2)前 30 名持仓地址占总供应量的 35%,前 100 名占 58%,前 500 名占 84%,这个集中度从上线 6 小时到现在只降了 3 到 4 个百分点。
第五,开发者后门:目前协议最大的风险是开发者(或者拿到权限的“黑客”)是可以调整折价曲线。白皮书规定:owner 能调整折价曲线和手续费参数,只是每次操作要等 7 天,同时原则上 owner 可以通过升级实现改写合约的任何行为。
由此可见 Papertrade 表面上众生平等(创始团队没有预挖和空投),但创始团队、大资金具有较强信息+资金优势。可在开盘后的 6 小时之内获得最低成本的筹码,并且迅速开始质押分红——早已完成回本并翻倍盈利,手中的大量筹码本质上已经属于负成本筹码。