
作者:Vaidik Mandloi;来源:TokenDispatch;编译:Shaw,金色财经
引言
韩国于 2026 年 5 月推出单只股票杠杆型 ETF。短短数周内,整整一代二十多岁年轻人,借助该产品押注 AI,形成全球规模最大的集体性 AI 行情赌注。这群年轻人即便拿 15 年研究生毕业后的全部薪资,也买不起首尔的一套公寓。因此,当出现可以 2 倍杠杆做多三星与 SK 海力士的工具时,他们选择满仓投入。
但随后 AI 行情骤然崩盘,该国在一个月内,对约 3% 的成年人口触发了保证金追缴。被强平账户中,62% 的持有者年龄不足 30 岁。
在我调取其他各类市场数据之前,韩国的案例看上去还只是个孤例。如今标普 500 期权中有三分之二属于当日到期品种;加密市场 90% 的交易量来自永不交割的永续合约;预测市场甚至推出了五分钟就能结算的合约。股票平均持仓周期,从上世纪 50 年代的 8 年缩短至大约 5 个半月,并且还在持续下降。没人愿意持有任何资产超过明天。
于是我深入研究背后的核心驱动力,发现整件事的底层逻辑相当耐人寻味。我们往下深挖!
无法定价的未来
对于当下盛行的金融虚无主义,最浅显的解释归咎于智能手机。交易应用抹平了参与市场的所有门槛;人类注意力时长如今比金鱼还要短暂;成长于 TikTok 时代的整整一代人,正把追求多巴胺即时反馈的行为习惯带入金融市场。
但这套说辞,我始终觉得逻辑无法自洽。如果根源仅仅是手机应用与散户交易者,那么这种现象只会出现在散户账户中。可现实是,管理养老金与对冲基金资金的机构期权交易部门,自身也转向了这种超短时间维度。由十几名量化工程师在新加坡联合办公空间 WeWork 搭建的加密衍生品市场,同样走上这条道路。
不止如此,遵循完全不同规则体系的预测市场,也竞相把合约周期压缩至五分钟。这些参与群体几乎没有交集,监管框架也各不相同,但短短数年内,各方不约而同地不再对几小时之后的事物进行定价。
那么,为什么金融行业的各个板块,几乎在同一时间丧失了研判明日之后局势的能力?
我认为这和弗兰克・奈特在 1921 年提出的理论高度契合。他把 “无法预知未来” 拆解为两类完全不同的问题。第一类,他称之为风险:你无法精准预知即将发生的事,但清楚全部可能发生的结果,并且能够为每种结果估算大致概率。举例来说,一家公司财报可能低于预期 5%,或是超预期 3%;利率决议也存在不同走向。
在这类场景下,你可以划定事件结果的边界,为每种结局赋予概率,并据此构建交易策略。你可以对风险敞口建模、做对冲、把风险转卖给使用另一套模型的参与者,交由市场验证谁的判断更贴近现实。布莱克 斯科尔斯模型、风险价值(VaR)工具做的正是这件事。
过去五十年的金融工程革命,本质就是把混乱、充满噪声、错综复杂的现实,转化成交易者可以用来做优化决策的概率分布。这套体系此前运转良好,原因在于现实世界的结果始终集中在有限区间内,即便模型比较粗糙,依旧可以作为决策依据。模型不需要绝对正确,只需要大致靠谱,大数定律就会接手完成剩下的工作。
而奈特提出的第二类问题:你甚至都列不出可供分配概率的结果清单。简单讲,你根本无法对它定价。举个例子:AI 会在十年内消灭 80% 白领岗位,还是明年就进入瓶颈,只是进化成更高级的自动补全工具?两种未来都有资历深厚的专业人士支持,但双方都拿不出实证数据。这种情况无法构建概率分布,因为就连世界会演化出哪些可能状态,人们都无法达成共识。
在大部分经济发展历程中,第二类未知问题仅局限在少数可控领域。一家药企开展药物试验时,完全不清楚目标分子是否有效。由于生物机理过于复杂,每种化合物又各具特性,没有人能够估算发生概率。这就是奈特理论定义下的真正不确定性。
但这类风险仅局限于单家企业的资产负债表之内。倘若临床试验失败,辉瑞的股价或许会下跌数个百分点,而市场其余部分几乎不会受到任何影响。与之类似,研发新型电池的初创企业,连同其投资方,都无法确定这套化学方案能否实现规模化落地。创始人无法对成功概率建模,因为他们所研发的产品此前从未出现过。
风险投资正是为解决这类问题而生。风投模式能够成立,核心就在于它承接了这些高度集中的真实不确定性,并将其与金融体系其他部分隔离开。一支风投基金做 50 笔投资,内心清楚其中 40 笔会彻底失败,但这套商业模式依旧可行;原因在于每一笔投资相互独立,失败不会向外蔓延形成连锁反应。
与此同时,过去宏观经济的演变节奏相对平缓,足以支撑各类模型开展测算。1985 年一家牙膏企业,能够较为有把握地预测未来十年现金流。因为影响其业务的核心变量 —— 人口增长、居民消费习惯、零售分销体系,过去都是以数十年为周期发生改变,而非短短数月。
养老金基金敢于配置 30 40 年周期的长期资本,是因为当时可预判的未来情景范围较窄,足以据此搭建投资组合。即便中间经历一两次经济衰退,2025 年的世界大体上仍会延续 1995 年的格局。人们可以对具体数值存在分歧,但对未来的整体形态能够达成共识。模型并不完美,但本就无须做到完美,只需大致正确,就足以运营养老金基金,或是给 30 年期债券定价。
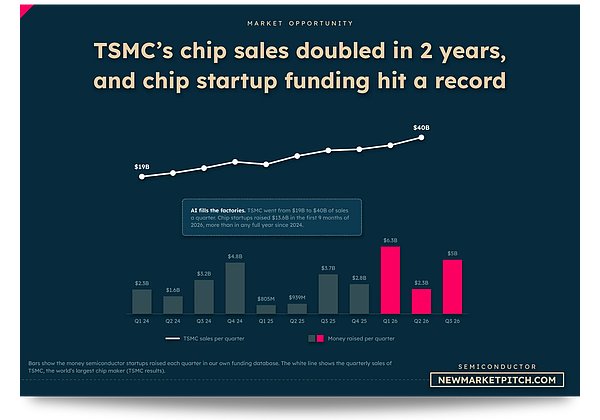
但人工智能打破了这一局面,并且并非由 AI 单一因素造成。多重冲击同时降临全球,其中任意一股力量,如果单独出现,依靠旧有框架尚且能够应对。中国台湾与韩国少数晶圆厂,生产了全球半数先进芯片。一项政策决议或是一次军事局势升级,就可能一夜之间切断供应链,以现有模型完全无法推演的方式重塑全球经济。
气候临界点集中在未来 30 年区间内,全球顶尖大气科学家也无法进一步缩小这个时间范围;每一个临界点都会触发反馈循环,让下一次气候事件更难预测。这些问题本身已经十分严峻,但各类机构原本已经逐步搭建起分析这类重大问题的研究框架。
而雪上加霜的是,人工智能登场。对于这项技术的影响力,资历相当的专家却给出截然不同的判断:有人认为它的变革意义超越电力,也有人认为它只是定价过高的自动补全工具。AI 并非只是新增了一个难以建模的变量;它还让其余所有变量都变得更难测算。因为 AI 的发展路径,决定了供应链重构速度、气候适应推进节奏、五年后的就业总量,以及任意一家企业营收的真实价值。
这是一种关于不确定性的不确定性,决策理论学者称之为深度不确定性:到了这个阶段,你甚至无法列出可供分配概率的事件结果集合。人们争论的不再是哪一种未来概率最高,而是哪些未来本身具备可能性。
这种现象最先出现在金融以外的领域:美国佛罗里达州与加州的房屋保险商已经开始撤出当地市场。这些企业绝非冲动行事,保险行业是全世界在数学层面最保守的行业。精算师搭建了整套未来风险定价框架,这套体系已经沿用数百年,历经世界大战、大流行病与各类自然灾害。但当他们研究气候模型与损失分布之后,判定已经无法继续为保单定价。长期用来预估理赔损失的历史数据失去了预测效力:百年洪水如今每十年就会出现一次;原本规律可循的山火季,开始侵袭那些过去从未被划定为高风险的居民区。
如今 AI 正在金融市场复刻同样的局面。现阶段,AI 带来的不确定性主要集中在科技板块。如果你担心英伟达估值或者微软在 AI 领域的投入,可以配置医疗、工业或者必需消费品板块做对冲,这些行业暂时还没有受到 AI 冲击。这正是资产组合构建的核心思路:搭配走势不相关的资产,以更低风险获取更优收益。
但随着 AI 持续渗透,不确定性也会同步扩散。一旦 AI 影响医疗行业,你就无法再依靠医疗板块对冲科技敞口 —— 因为医疗行业同样背负着这套不可预知的 AI 未来。当 AI 进入制造、物流或是金融领域,所有行业都会被这种不确定性笼罩。作为组合投资根基的分散化策略就此失效。当 A 板块与 B 板块面对同一个无法预判的未来,你就无法用 B 板块对冲 A 板块。当投资者再也无法通过分散投资剥离这类风险,就会要求获得承担该风险的补偿。这意味着全市场的股权风险溢价必须上行;而溢价上行的代价,就是资产价格下跌。
2000 年的基金经理看到Pets.com,能够比较笃定地判断:一家烧钱亏本卖狗粮的公司,五年后将毫无价值。互联网泡沫本身自带一套自我纠错的终结机制。
AI 行情却没有这套机制。我们当下或许身处泡沫之中,但被押注的标的每个季度都在持续产出真实成果。一家机器人企业,几乎没有营收,估值却达到 390 亿美元。站在 2026 年看,这个估值疯狂离谱;倘若到 2040 年,人形机器人广泛用于仓储物流、养老看护与建筑施工,回头看这个估值又可能十分便宜。两种判断可以同时成立。
十年前,当人们畅想货币体系崩塌时,大多设想的是比特币全面取代法币:比特币胜出,成为全球货币,法币沦为废纸;一套橙色的货币体系取代旧体系。
我认为这种可能性依旧存在。但变化在于,这个设想如今看起来是一种过于简单的线性推演。或许未来不是美元被比特币取代;而是货币本身彻底失去意义。你买鸡蛋,可能使用由政府分配、并且经由你的 DNA 密码签名的算力信用。合理未来情景的范围已经扩张到如此程度,即便是研究货币终局多年的专家,也无法收敛到单一情景。
资本主义向中产许下的承诺,一直同时建立在两个基础之上:工资相对资产价格的增速足够快,普通人可以在职业生涯中积累资本;同时未来具备足够可预测性,让长期复利能够生效。如今这两个前提同时崩塌。自上世纪 80 年代起,薪资相对于资产价格增长陷入停滞,此后每十年,裂痕都在持续扩大。这就导致未来根本无法定价。
金融虚无主义常常被简单归结为一代人的心态问题,仿佛多国数百万年轻人不约而同,单纯为了刺激而选择鲁莽投机。这是一种带有偏见的解读。
当稳健长期积累,在你有限的人生周期里无法创造财富,人们就会压缩时间维度、选择高风险博弈。5% 的暴富机会,好过走常规路径 0% 的致富可能。